Regulación amplía el uso de biometría facial en la banca mexicana
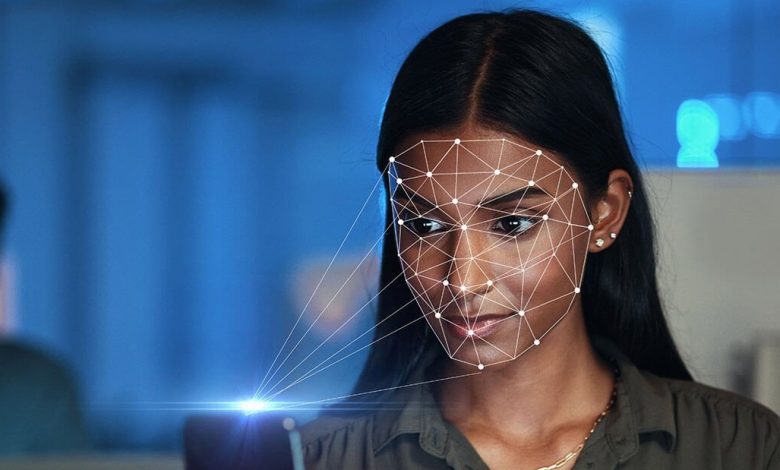
Fabián Fabela, senior director de Product Marketing para Sovos Latinoamérica, explica los principales cambios derivados de la incorporación de la biometría facial en la regulación bancaria mexicana, su aplicación en las cuentas de niveles 3 y 4 y las implicaciones para la protección de los datos personales y la prevención del fraude.
La nueva reforma que modifica los artículos 51 Bis al 51 Bis 5 de la CUB y sustituye el Anexo 71, se publicó en el Diario Oficial de la Federación (DOF) en julio de 2026. A partir de ahí, los bancos contaron con un periodo de adecuación de 90 días hábiles para alinear sus sistemas, por lo que esto ya opera hoy.
El objetivo de las autoridades es otorgar mayor certeza regulatoria a los bancos, actualizar los requerimientos técnicos de captura y fortalecer la generación de evidencia ante posibles fraudes.
“Esta modificación a la CUB no debe verse solo como un trámite regulatorio, sino como la evolución necesaria para neutralizar la suplantación de identidad. La reforma exige generar evidencia auditable y una trazabilidad impecable en cada validación, lo que eleva el nivel de certeza en las operaciones del usuario”, explica Fabián Fabela.
¿A quiénes les escanearán el rostro?
Un punto importante de esta regulación es que no aplica para cualquier usuario desde el día uno. La normativa indica que la validación biométrica obligatoria se concentrará ahora principalmente en las cuentas bancarias de niveles 3 y 4.
En México, las cuentas bancarias se dividen en 4 niveles. Las de Nivel 1 y 2 son básicas, pero las cuentas Nivel 3 permiten depósitos de más de 80,000 pesos mensuales, y las Nivel 4 no tienen límite máximo de depósitos.
“Al exigir mayores controles en las cuentas de niveles 3 y 4, la autoridad está poniendo un candado tecnológico de altísima seguridad precisamente donde hay mayor flujo de capital y riesgo para los usuarios”, detalla Fabela. Si alguien intenta hacerse pasar por otro para vaciar los fondos de una cuenta, ya no bastará con falsificar un plástico o una firma; tendrían que falsificar completamente el rostro.
Lo que tenemos que saber sobre la privacidad
Como cliente bancario, la regulación ampara a los usuarios de las siguientes formas:
- ¿El banco me va a obligar a usar mi rostro? No necesariamente. La reforma incorpora la biometría facial como una alternativa, pero no obliga a los bancos a reemplazar de tajo la huella dactilar. Será gradual.
- ¿De dónde saca el banco mis datos faciales? Las instituciones financieras tienen permiso de crear y utilizar sus propias bases de datos de biometría facial. Sin embargo, ese registro inicial debe ser validado rigurosamente contra una fuente oficial autorizada (como el INE).
- ¿El banco puede vender o compartir mi cara? Absolutamente No. Como todo dato biométrico, debe manejarse con los más altos estándares y queda estrictamente prohibida su venta, transferencia, reutilización o intercambio con terceros.
Aunque esta reforma a la CUB está pensada para proteger las operaciones presenciales, Sovos plantea que la validación de identidad avanza hacia un esquema omnicanal. En este contexto, la compañía menciona Sign con FAD, su solución de firma electrónica que incorpora firma por video grabado como una alternativa para trasladar mecanismos de identificación y prevención de fraude al entorno digital.
“Con este tipo de integraciones avanzadas, las instituciones financieras lograrán blindar sus contratos y transacciones contra los deepfakes y el fraude de nueva generación, garantizando la misma solidez probatoria tanto si estás frente al cajero en la sucursal, como si estás firmando un contrato desde tu teléfono celular”, aseguró Fabela.
WhatsApp eSemanal 55 7360 5651
También te puede interesar:
El mercado del reconocimiento facial crecerá más de 250% en México; el reto será convertir datos en inteligencia
Biometría y regulaciones construyen una identidad digital segura
CURP biométrica y registro de celulares: los riesgos detrás de la identidad digital en México